*१३ हजार कराेड घोटाला प्रकरणमा एनआइएमबी र प्राइम बैंकको वित्तीय अपराध : ४ करोडको जग्गा धितोमा ६ अर्ब ऋण !

काठमाडौँ । तपाईंले जग्गा धितो राखेर ऋण लिनुभएको छ ? लिनुभएको छ भने तपाईंको जग्गाको मूल्याङ्कनको कति प्रतिशत ऋण पाउनु भएको छ ? नेपाल राष्ट्र बैंकको निर्देशिका अनुसार पक्कै पनि मूल्याङ्कनको ५० प्रतिशतसम्म तपाईंले ऋण पाउनु भएको हुनसक्छ। अर्थात्, ५ करोडको जग्गा धितो राखेर तपाईंले पाउने अधिकतम ऋण २ करोड ५० लाख रुपैयाँसम्म हुन्छ। व्यापारिक प्रयोजनका लागि लिइने ऋणमा मूल्याङ्कनको शतप्रतिशत वा ५ करोडको जग्गा धितो राखेर ५ करोड रुपैयाँ नै ऋण पाउन सकिने व्यवस्था पनि छ।
बैंक तथा वित्तीय क्षेत्रमा धितोको कुल मूल्य र त्यसको तुलनामा प्रवाह हुने ऋणको प्रतिशतलाई लोन टु भ्यालु रेसियो (LTV Ratio वा कर्जा–मूल्य अनुपात) भनिन्छ। यसले धितोको मूल्यको आधारमा बैंकले कतिसम्म जोखिम लिन सक्छ भन्ने पनि निर्धारण गर्छ। एलटिभी रेसियो ५० प्रतिशत वा शतप्रतिशतभन्दा बढी जोखिममा कर्जा प्रवाह गरेमा बैंकका पदाधिकारी वा व्यवस्थापनलाई ‘बैंकिङ कसुर तथा सजाय ऐन’ आकर्षित हुने गरी मुद्दा समेत चल्न सक्छ।
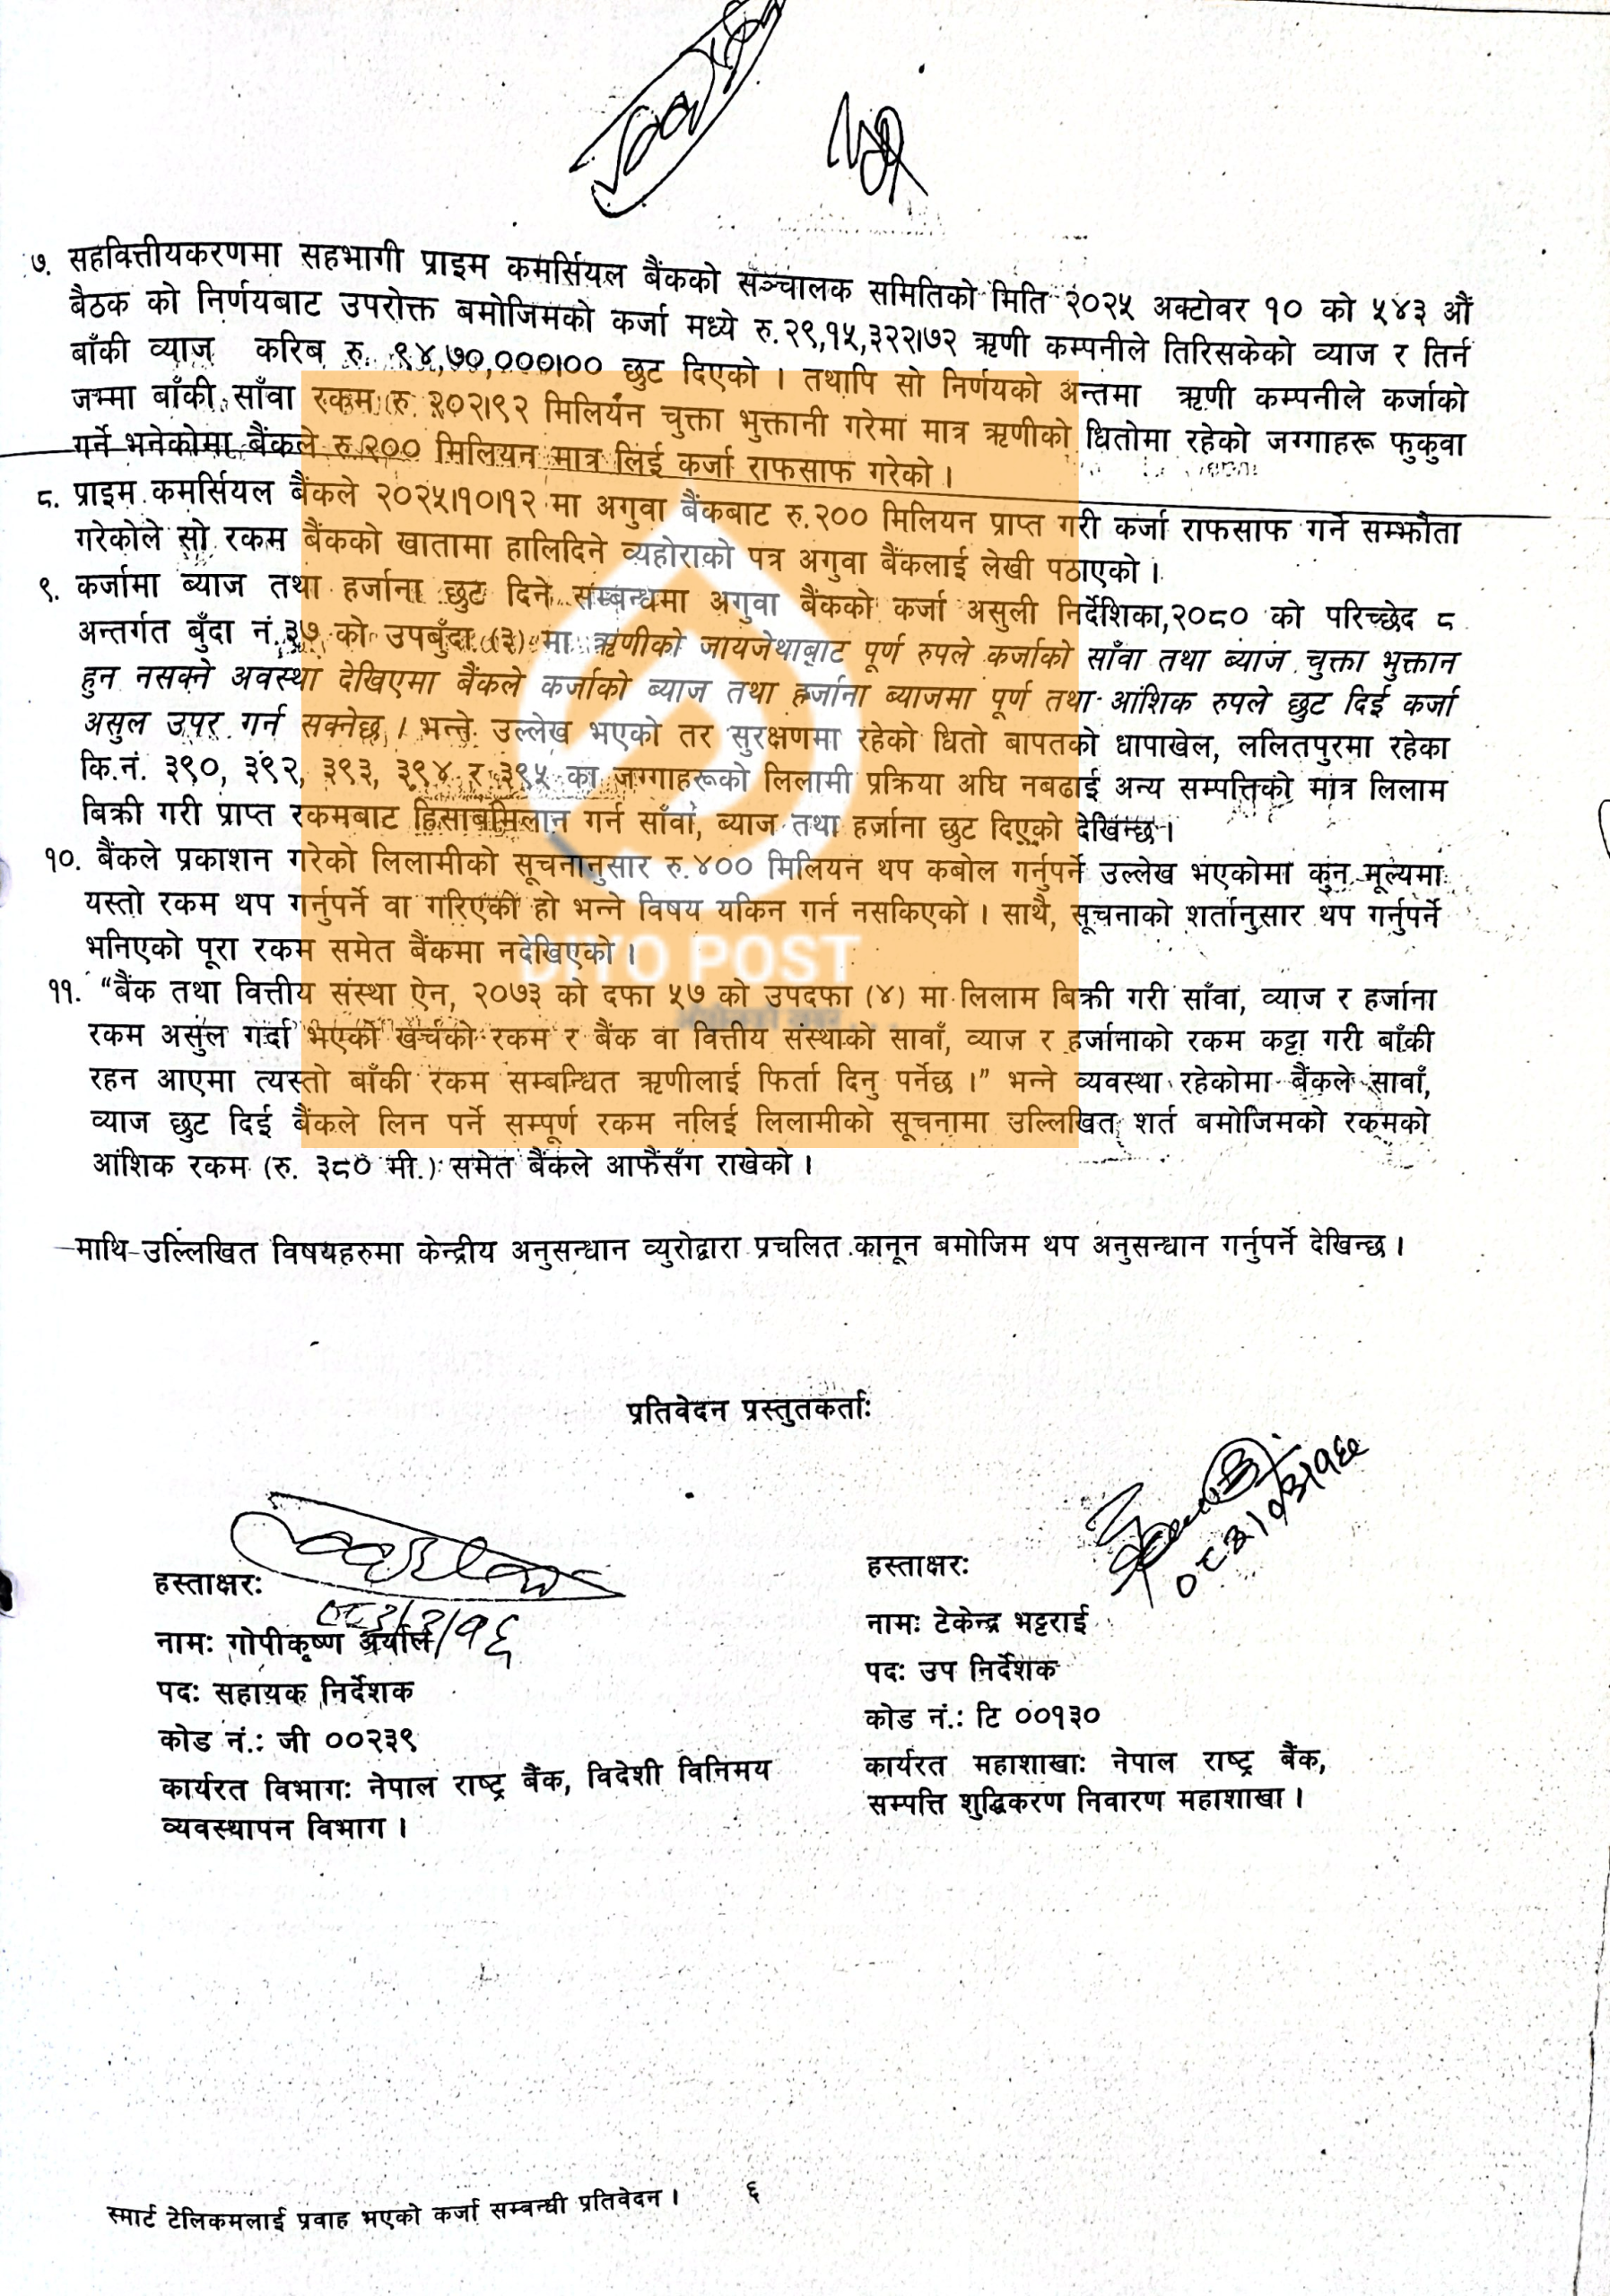

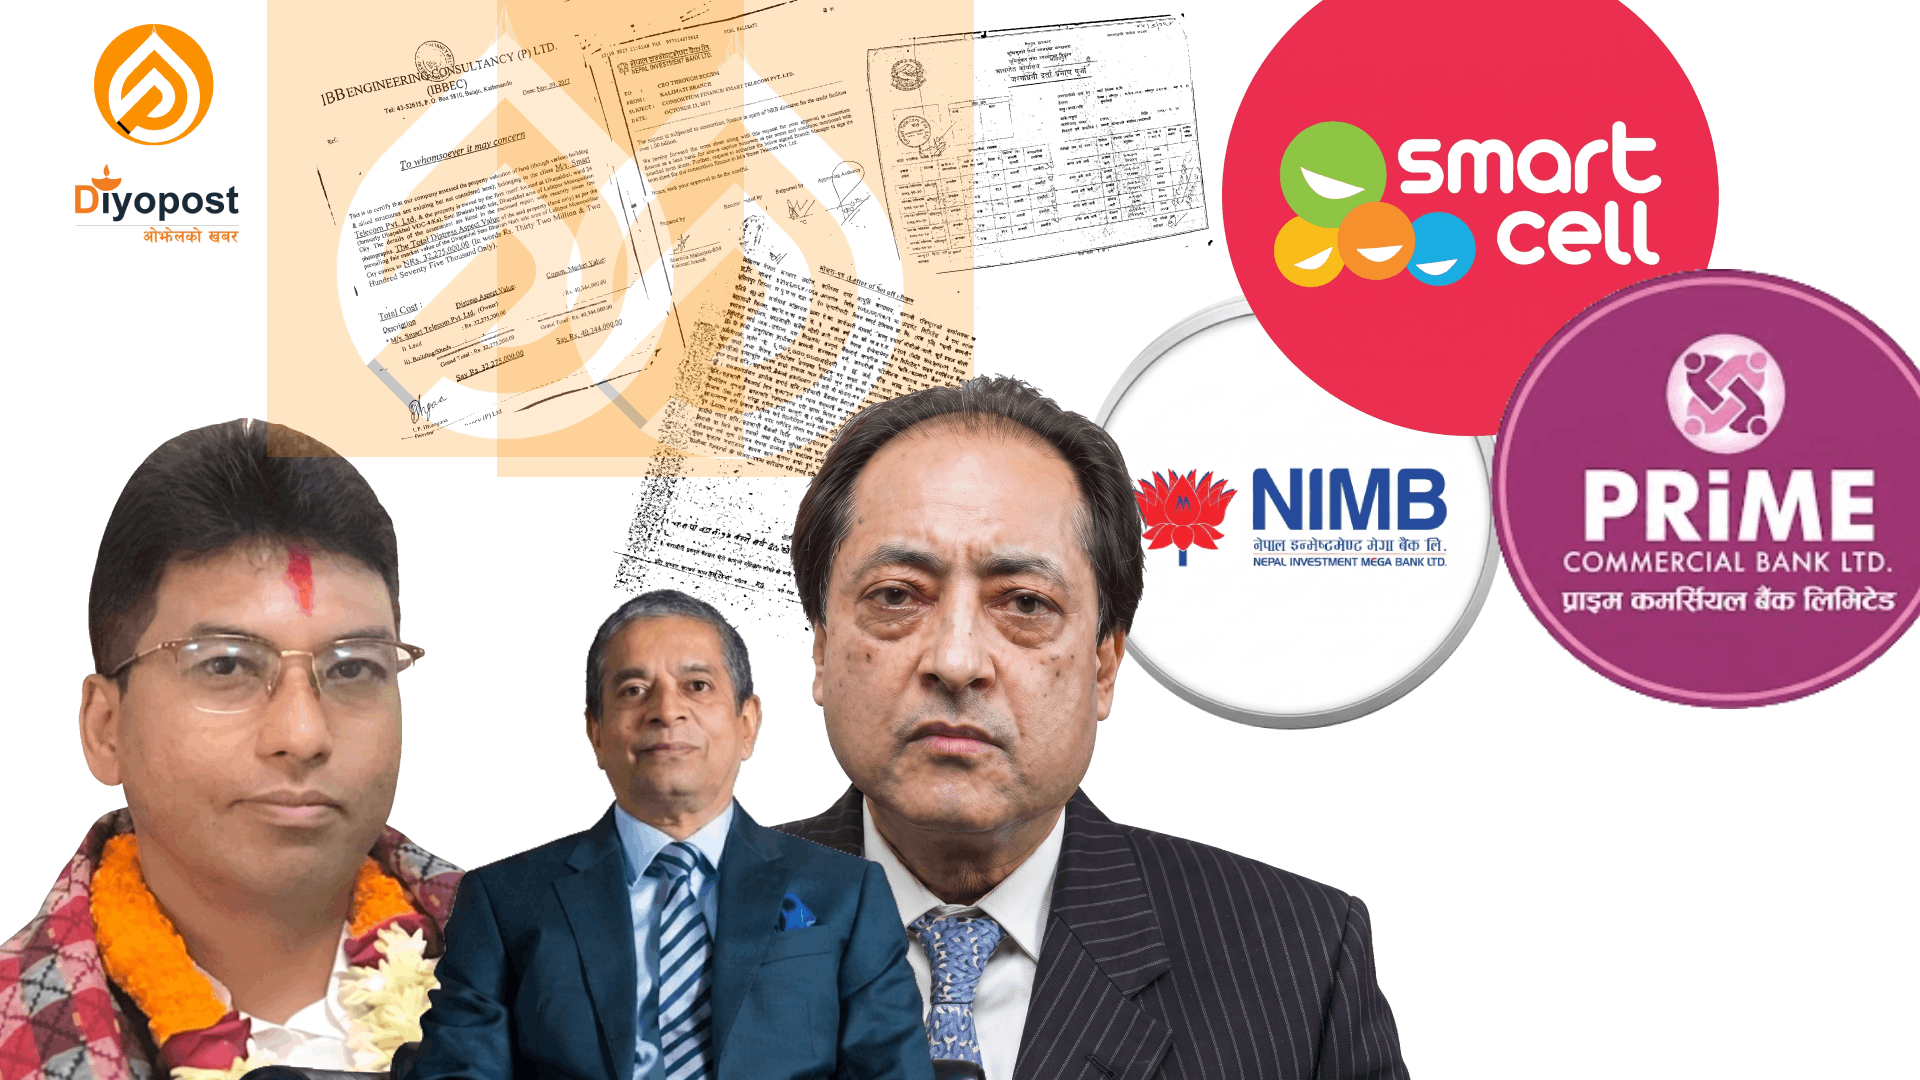
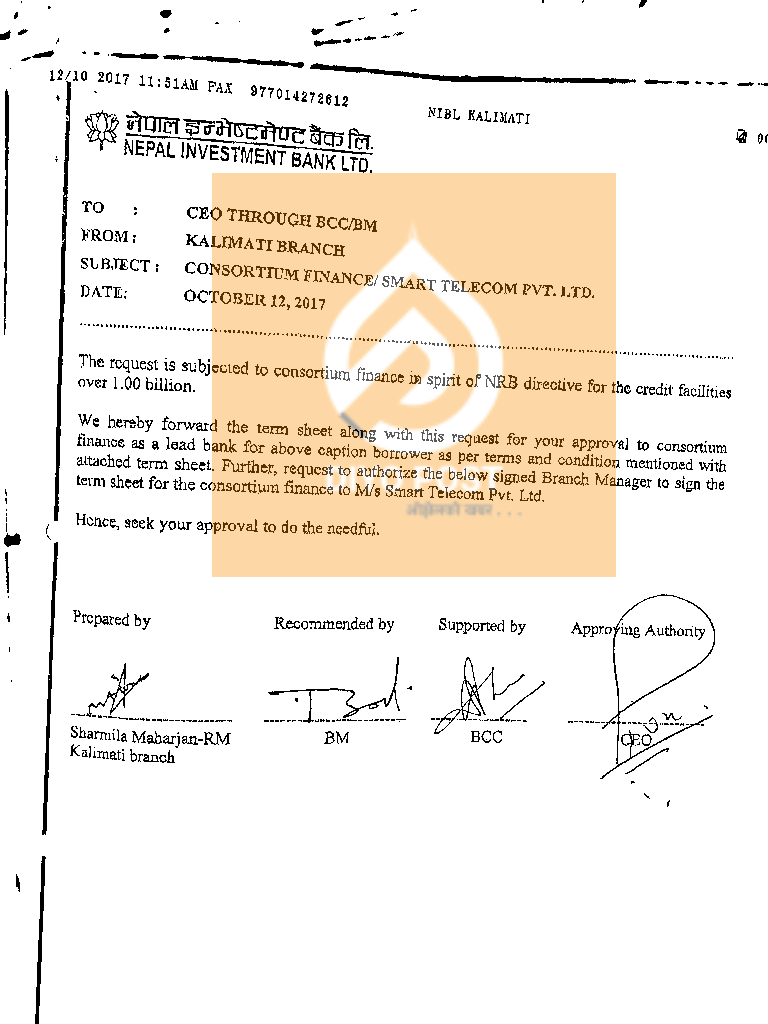
तर, नेपाल राष्ट्र बैंकबाट ‘क’ वर्गको मान्यता प्राप्त नेपाल इन्भेस्टमेन्ट मेगा बैंक र प्राइम कमर्शियल बैंकले स्मार्ट टेलिकम प्रा.लि.को नाममा मूल्याङ्कनभन्दा २०० गुणा वा राष्ट्र बैंकले तोकेको मापदण्डभन्दा २० हजार प्रतिशत बढी ऋण प्रवाह गरेको पाइएको छ। नेपाल राष्ट्र बैंक र केन्द्रीय अनुसन्धान ब्युरो (CIB) को संयुक्त अनुसन्धानमा नेपाल इन्भेस्टमेन्ट मेगा बैंकले कर्जा प्रवाह गर्ने क्रममा नै बैंकिङ कसुरजन्य अपराध गरेको पाइएको हो।

३० अक्टोबर २०१८ मा स्मार्ट टेलिकम प्रा.लि.का तर्फबाट सर्वेश जोशीले नेपाल इन्भेस्टमेन्ट मेगा बैंकबाट एक वर्ष अवधिका लागि १० करोड रुपैयाँ नवीकरणका लागि निवेदन दिएको देखिन्छ। आर्थिक वर्ष २०७३/७४ को वित्तीय विवरण अनुसार उक्त कम्पनीमा तीनजना सञ्चालकहरू थिए— स्क्वायर नेटवर्क प्रा.लि.का तर्फबाट सर्वेश जोशीको २० प्रतिशत, कोस्बो इन्भेस्टमेन्टको तर्फबाट लुइजा जोर्जियोको ३० प्रतिशत र सिंगापुरस्थित सतिशलाल आचार्यको स्वामित्व रहेको लाल साहु होल्डिङको ५० प्रतिशत शेयर स्वामित्व रहेको थियो।
तर, आश्चर्यको विषय त के भने, नेपाल राष्ट्र बैंकले गरेको अध्ययन अनुसार ‘कोस्बो इन्भेस्टमेन्ट’ भन्ने कम्पनीको वास्तविक धनी (UBO) समेत बैंक र राष्ट्र बैंकले चिनेको थिएन। सिंगापुरमा रहेको सतिशलाल आचार्यको स्वामित्व रहेको लाल साहु होल्डिङको ५० प्रतिशत शेयर स्वामित्व रहेको थियो, तर उक्त कम्पनीको चुक्ता पुँजी भने ५ हजार डलर (करिब ७ लाख नेपाली रुपैयाँ) मात्रै थियो।
२०७४ असोज २७ गते सर्वेश जोशीले व्यक्तिगत जमानीमा स्मार्ट टेलिकम प्रा.लि.का नाममा लिड बैंक नेपाल इन्भेस्टमेन्ट मेगा बैंकबाट ६ अर्ब २० लाख रुपैयाँ ऋण लिएको देखिन्छ। धापाखेलस्थित सर्वेश जोशीको नाममा रहेको २ रोपनी जग्गा र भवन धितो राखेर नेपाल इन्भेस्टमेन्ट मेगा बैंकले उक्त ऋण दिएको हो।
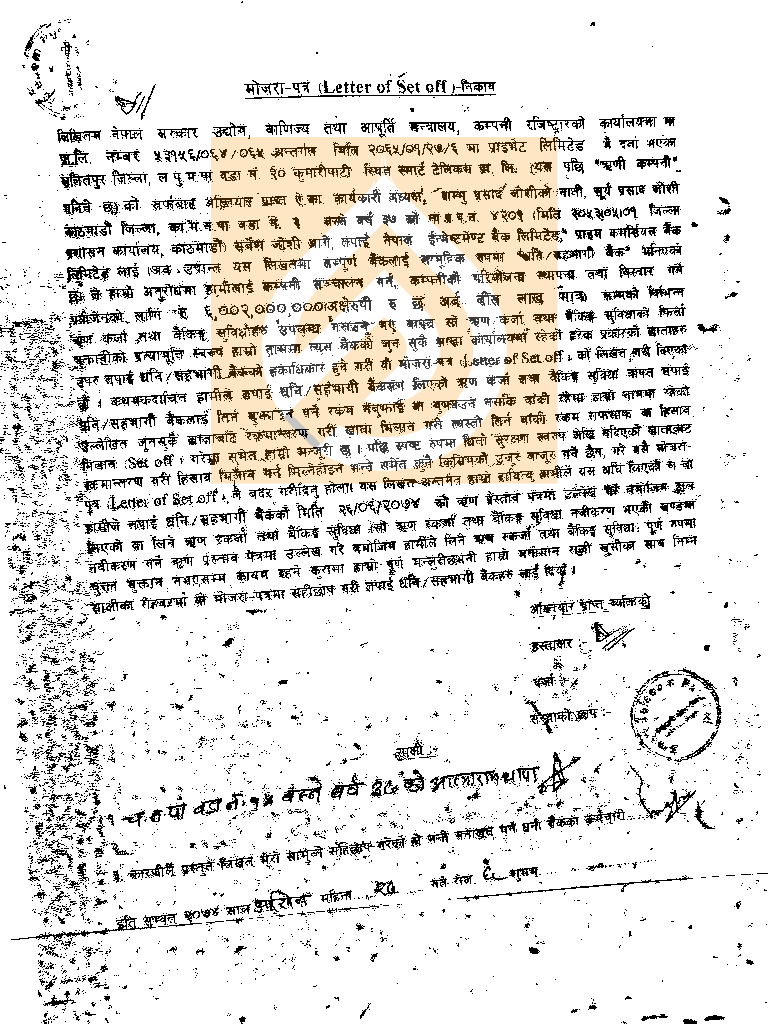
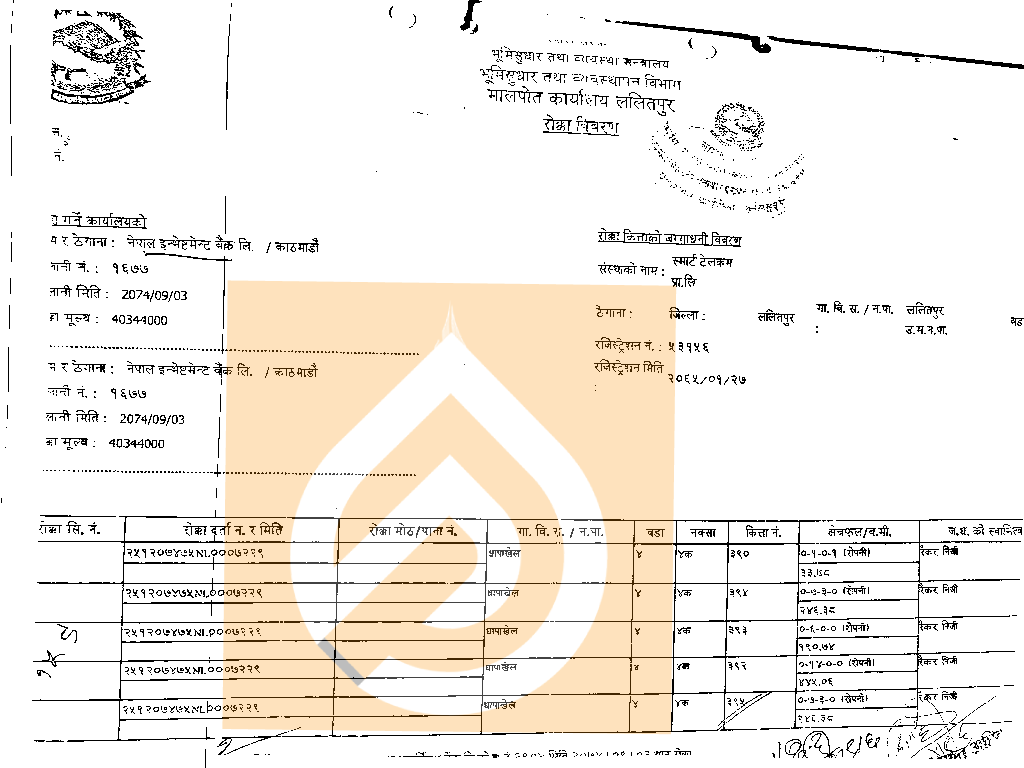
बैंकमा आर्थिक वर्ष २०७३/७४ मा पेस भएको लेखापरीक्षण प्रतिवेदन (अडिट रिपोर्ट) मा कम्पनी १५ अर्ब ४० करोडले घाटामा पुगेको देखिन्छ। घाटामा रहेको कम्पनीमा नेपाल इन्भेस्टमेन्ट बैंकले ४ अर्ब ५० करोड रुपैयाँ र प्राइम कमर्शियल बैंकले १ अर्ब २० लाख रुपैयाँ कर्जा प्रवाह गरेका थिए। धितोमा ललितपुरको धापाखेल वडा नम्बर २४ स्थित सेतो भैरवनाथ टोलका कित्ता नम्बर ३९४, ३९५, ३९० र ३९२ मा रहेको २ रोपनी चार आना एक दाम घर र जग्गा राखिएको थियो।
बैंकले नै उपलब्ध गराएको आइबिबि इन्जिनियरिङ कन्सल्टेन्सीको मूल्याङ्कन रिपोर्टअनुसार उक्त जग्गाको न्यूनतम ३ करोड २२ लाख ७४ हजार रुपैयाँदेखि अधिकतम ४ करोड ३ लाख ४४ हजार रुपैयाँसम्म मूल्याङ्कन आएको थियो। बैंकको धितो र प्रवाह भएको कर्जाबीचको वित्तीय जोखिम अन्तर (Deficiency/Risk Gap) नै ५ अर्ब ९६ करोड १६ लाख ५६ हजार रुपैयाँ रहेको छ। त्यस्तै, सर्वेश जोशीलाई नै सम्बोधन गरेर बैंकले थप १५ करोड ४९ लाख ७० हजार रुपैयाँको बैंक ग्यारेन्टी समेत दिएको थियो। यो रकम सर्वेश जोशीले नेपाल दूरसञ्चार प्राधिकरणलाई बुझाउनुपर्ने नवीकरण दस्तुरबापतको थियो।
जोशीले बैंकिङ सुविधाका लागि सुरक्षणमा उपलब्ध गराएको सम्पूर्ण मेसिनरी तथा औजार सहवित्तीयकरणमा सहभागी बैंकहरूको नाममा हाइपोथिकेशन गरेका थिए। (हाइपोथिकेशन भन्नाले सम्पत्तिको भौतिक कब्जा ऋणीसँगै रहे पनि त्यसमा बैंकको कानुनी अधिकार रहन्छ)। तर, ती टावरलगायतका सामग्रीको मूल्याङ्कन पनि जम्मा ५३ करोड रुपैयाँ मात्रै आएको छ।
१६३ वटा टावर तथा अन्य उपकरणहरूको कुल सम्पत्ति बीमा नै २ अर्ब ५६ करोड २८ लाख रुपैयाँ बराबरको गरिएको छ। यसमा संलग्न बीमा कम्पनीहरूको समेत शंकास्पद भूमिका देखिएको छ। उनीहरूले सम्पत्तिको वास्तविक मूल्याङ्कन नै नगरी सम्पत्ति बीमा गरेको भेटिएको हो।
‘मूल्याङ्कनको अवस्थामा धितो निरीक्षण रिपोर्टअनुसार उक्त भवनको बजार मूल्य ४ करोड ३ लाख ४४ हजार मात्रै मूल्याङ्कन गरिएकोमा, ६ अर्बभन्दा बढीको कर्जा सीमाका लागि ४ करोडको जग्गा धितो रहनुले ५ अर्ब ९६ करोड १६ लाख ५६ हजार बराबरको वित्तीय जोखिमको अवस्था सिर्जना गरेको छ, जुन बैंकिङ जोखिमको हिसाबले अत्यन्त अस्वाभाविक र शंकास्पद देखिन्छ,’ केन्द्रीय अनुसन्धान ब्युरो (सीआईबी) को प्रतिवेदनमा भनिएको छ।
स्मार्टसेलले प्रत्येक ५/५ वर्षमा दूरसञ्चार प्राधिकरणलाई २० अर्ब रुपैयाँको दरले बुझाएको भए नवीकरण हुने थियो। यो कम्पनी नवीकरण दस्तुर तिर्ने वा सञ्चालन गर्ने भन्दा पनि एनसेलको विकल्पका रूपमा खडा गरिएको थियो। उच्चस्तरीय सेटिङ भएको कारणले नै यो कम्पनीका लागि दूरसञ्चार ऐन विपरीत मन्त्रिपरिषद्को निर्णयको आधारमा किस्तामा नवीकरण दस्तुर तिर्ने सुविधा दिलाइएको थियो। तत्कालीन प्रधानमन्त्री केपी शर्मा ओली र मुख्यसचिव लोकदर्शन रेग्मीले स्मार्टसेललाई यो सुविधा दिएका थिए।
तर, किस्तामा तिर्ने सुविधा पाए पनि यो कम्पनीले नेपाल सरकारलाई बुझाउनुपर्ने २२ अर्बभन्दा बढी शुल्क बुझाएन। अन्ततः नेपाल दूरसञ्चार प्राधिकरणले नियमानुसार अनुमतिपत्र नवीकरण नगरेपछि दूरसञ्चार ऐन, २०५३ को दफा २५(५) बमोजिम २०८० वैशाख ३ गते स्मार्ट टेलिकमको अनुमतिपत्र स्वतः रद्द भयो। दूरसञ्चार ऐनको दफा ३३(१) अनुसार ५० प्रतिशतभन्दा बढी विदेशी लगानी भएको दूरसञ्चार सेवा प्रदायकको अनुमति अवधि समाप्त भएपछि त्यसको जग्गा, भवन, यन्त्र, उपकरण र पूर्वाधार स्वतः नेपाल सरकारको स्वामित्वमा हस्तान्तरण हुने स्पष्ट कानुनी व्यवस्था छ।
सोही व्यवस्थाअनुसार प्राधिकरणले ‘अनुमतिपत्र बहाल नरहेका दूरसञ्चार सेवा प्रदायकको सम्पत्ति व्यवस्थापन नियमावली, २०७९’ को नियम १८ बमोजिम सम्पूर्ण सम्पत्ति र दूरसञ्चार प्रणाली नियन्त्रणमा लिइसकेको थियो। तर, उच्च तहको सेटिङमा ऋण दिने बैंक र कम्पनीको मिलेमतोमा नेपाल सरकारको नाममा आइसकेको ४ अर्ब ६० करोड हाराहारीको सम्पत्ति गैरकानुनी रूपमा सेटिङ गरेर एनसेललाई नै बुझाइयो।
लिलाम प्रक्रियामा एनसेलकै सञ्चालक सतिशलाल आचार्यसमेत पूर्वसञ्चालक रहेको वल्र्ड डिस्टिब्युटर्स कम्पनीका सञ्चालक, एनसेलकै भेन्डरसमेत रहेका अरुण श्रेष्ठकी श्रीमती पालिना श्रेष्ठ, नरेन्द्र उलक, खुमानाथ अधिकारी लगायतलाई डमी सञ्चालक बनाइएको थियो। लिलाम हुनुभन्दा एक महिनाअघि नै एनसेल र नेपाल इन्भेस्टमेन्ट मेगा बैंकको बोर्ड बैठकले स्मार्टसेलको सम्पत्ति लिने वा दिने विषयमा निर्णयसमेत गरिसकेका थिए।
लिलामीको सूचना प्रकाशित हुनुअघि नै लिड बैंक नेपाल इन्भेस्टमेन्ट मेगा बैंकका अध्यक्ष पृथ्वीबहादुर पाण्डेसहित बोर्डका अन्य सदस्यहरूले एनसेललाई नै उक्त सम्पत्ति बुझाउने गरी प्रमुख कार्यकारी अधिकृत (सीईओ) ज्योतिप्रकाश पाण्डेलाई अख्तियारी दिएका थिए।
प्राप्त बोर्ड बैठकको निर्णयअनुसार २०८२ असार २० गते बसेको सञ्चालक समितिको ६२३औँ बैठकमा स्मार्टसेलको कर्जा असुलीका लागि गरिने लिलामी प्रक्रियामा उक्त धितो खरिद गर्न ‘एनसेल आजियाटा लिमिटेड’ इच्छुक छ कि छैन भनी सोधपुछ गर्ने र इच्छुक भए सोहीअनुसार असुली प्रक्रिया अघि बढाउने प्रस्ताव पारित गरिएको थियो। बैंकको उक्त प्रस्तावपछि २०८२ साउन २१ मा एनसेल आजियाटा लिमिटेडको सञ्चालक समिति बैठकले स्मार्ट टेलिकमको सम्पत्ति ४ देखि ५ अर्ब रुपैयाँसम्ममा लिलाममार्फत खरिद गर्न एनसेल व्यवस्थापनलाई अख्तियारी दियो।
जबकि नेपाल इन्भेस्टमेन्ट मेगा बैंकले लिलामीसम्बन्धी सूचना त्यसको एक महिनापछि अर्थात् २०८२ भदौ ३ गते मात्र ‘हिमालयन टाइम्स’ दैनिकमा प्रकाशित गरेको थियो र असोज २० गते बोलपत्र खोल्ने मिति राखिएको थियो। यहीबीचमा एनसेल आजियाटा प्रा.लि.ले ४ अर्ब ६० करोड (धरौटी ४६ करोड), ट्रान्सगेट टेक प्रा.लि.ले ४४ करोड ५० लाख (धरौटी ४ करोड ४५ लाख) र प्रोफेसनल बिजनेस नेटवर्क प्रा.लि.ले ४२ करोड ५० लाख रुपैयाँ (धरौटी ४ करोड २५ लाख) को बोलपत्र पेस गरेका थिए।
प्रोफेसनल बिजनेस नेटवर्कका सञ्चालक खुमानाथ अधिकारीलाई धरौटीबापतको रकम नरेन्द्र उलकले उपलब्ध गराएका थिए। नरेन्द्रलाई भने एनसेलकै सञ्चालकहरूको बिचौलिया कारोबारी अनुपमान तुलाधरको खाताबाट करोडौँ रकम उपलब्ध गराएको खाता विश्लेषणबाट देखिएको छ। खुमानाथको वित्तीय हैसियत र कम्पनीको उद्देश्य नै फरक थियो। प्रबन्धपत्रमा उनको कम्पनीको उद्देश्य समुद्रपार आयात-निर्यात रहेको उल्लेख थियो भने अधिकृत पुँजी नै जम्मा १ करोड रुपैयाँ थियो।
एनसेलकै भेन्डरसमेत रहेका अरुण श्रेष्ठकी श्रीमती पालिना श्रेष्ठको स्वामित्व रहेको ट्रान्सगेट टेक प्रा.लि.को पनि उद्देश्य टेलिकम वा दूरसञ्चार सामग्रीसम्बन्धी थिएन। कम्पनीको प्रबन्धपत्र र नियमावलीमा सफ्टवेयर प्रकाशन तथा कम्प्युटर प्रोग्रामिङका क्रियाकलापहरू गर्ने उद्देश्य उल्लेख थियो। उक्त कम्पनीमा ३ जनामध्ये २ जनाको हस्ताक्षर भएको चेक मात्रै सटही हुनुपर्नेमा उनले एकै हस्ताक्षर गरी चेकको दुरुपयोग गरेर चौचालिस करोडको बोलकबोलमा ‘गुड फर पेमेन्ट’ चेक दिएकी थिइन्।
यसरी पूर्वनियाेजित रूपमा एनसेल आजियाटाले ४ अर्ब ६१ करोडमा स्मार्टसेलको टावरलगायतका भौतिक पूर्वाधार हत्याएको थियो।
२०८३ वैशाख २१ गते प्रधानमन्त्रीको नेतृत्वको मन्त्रिपरिषद् बैठकले एनसेलको शेयर खरिदसम्बन्धी छानबिन प्रतिवेदन केन्द्रीय अनुसन्धान ब्युरो (सीआईबी) मा पठाउने निर्णय गरेको थियो। सामान्यतया मन्त्रिपरिषद्को निर्णय लागु हुन समय लाग्ने र प्रक्रिया झन्झटिलो हुने प्रचलन रहे पनि यो मुद्दामा सरकारको सक्रियता तीव्र रूपमा अगाडि बढेको देखिन्छ। पूर्वमहालेखापरीक्षक टंकमणि शर्मा दंगालको नेतृत्वमा गठित ‘एनसेलको शेयर खरिद-बिक्रीसम्बन्धी अध्ययन तथा छानबिन प्रतिवेदन, २०८०’ गृह मन्त्रालयमार्फत सीआईबीमा पठाइएको थियो।
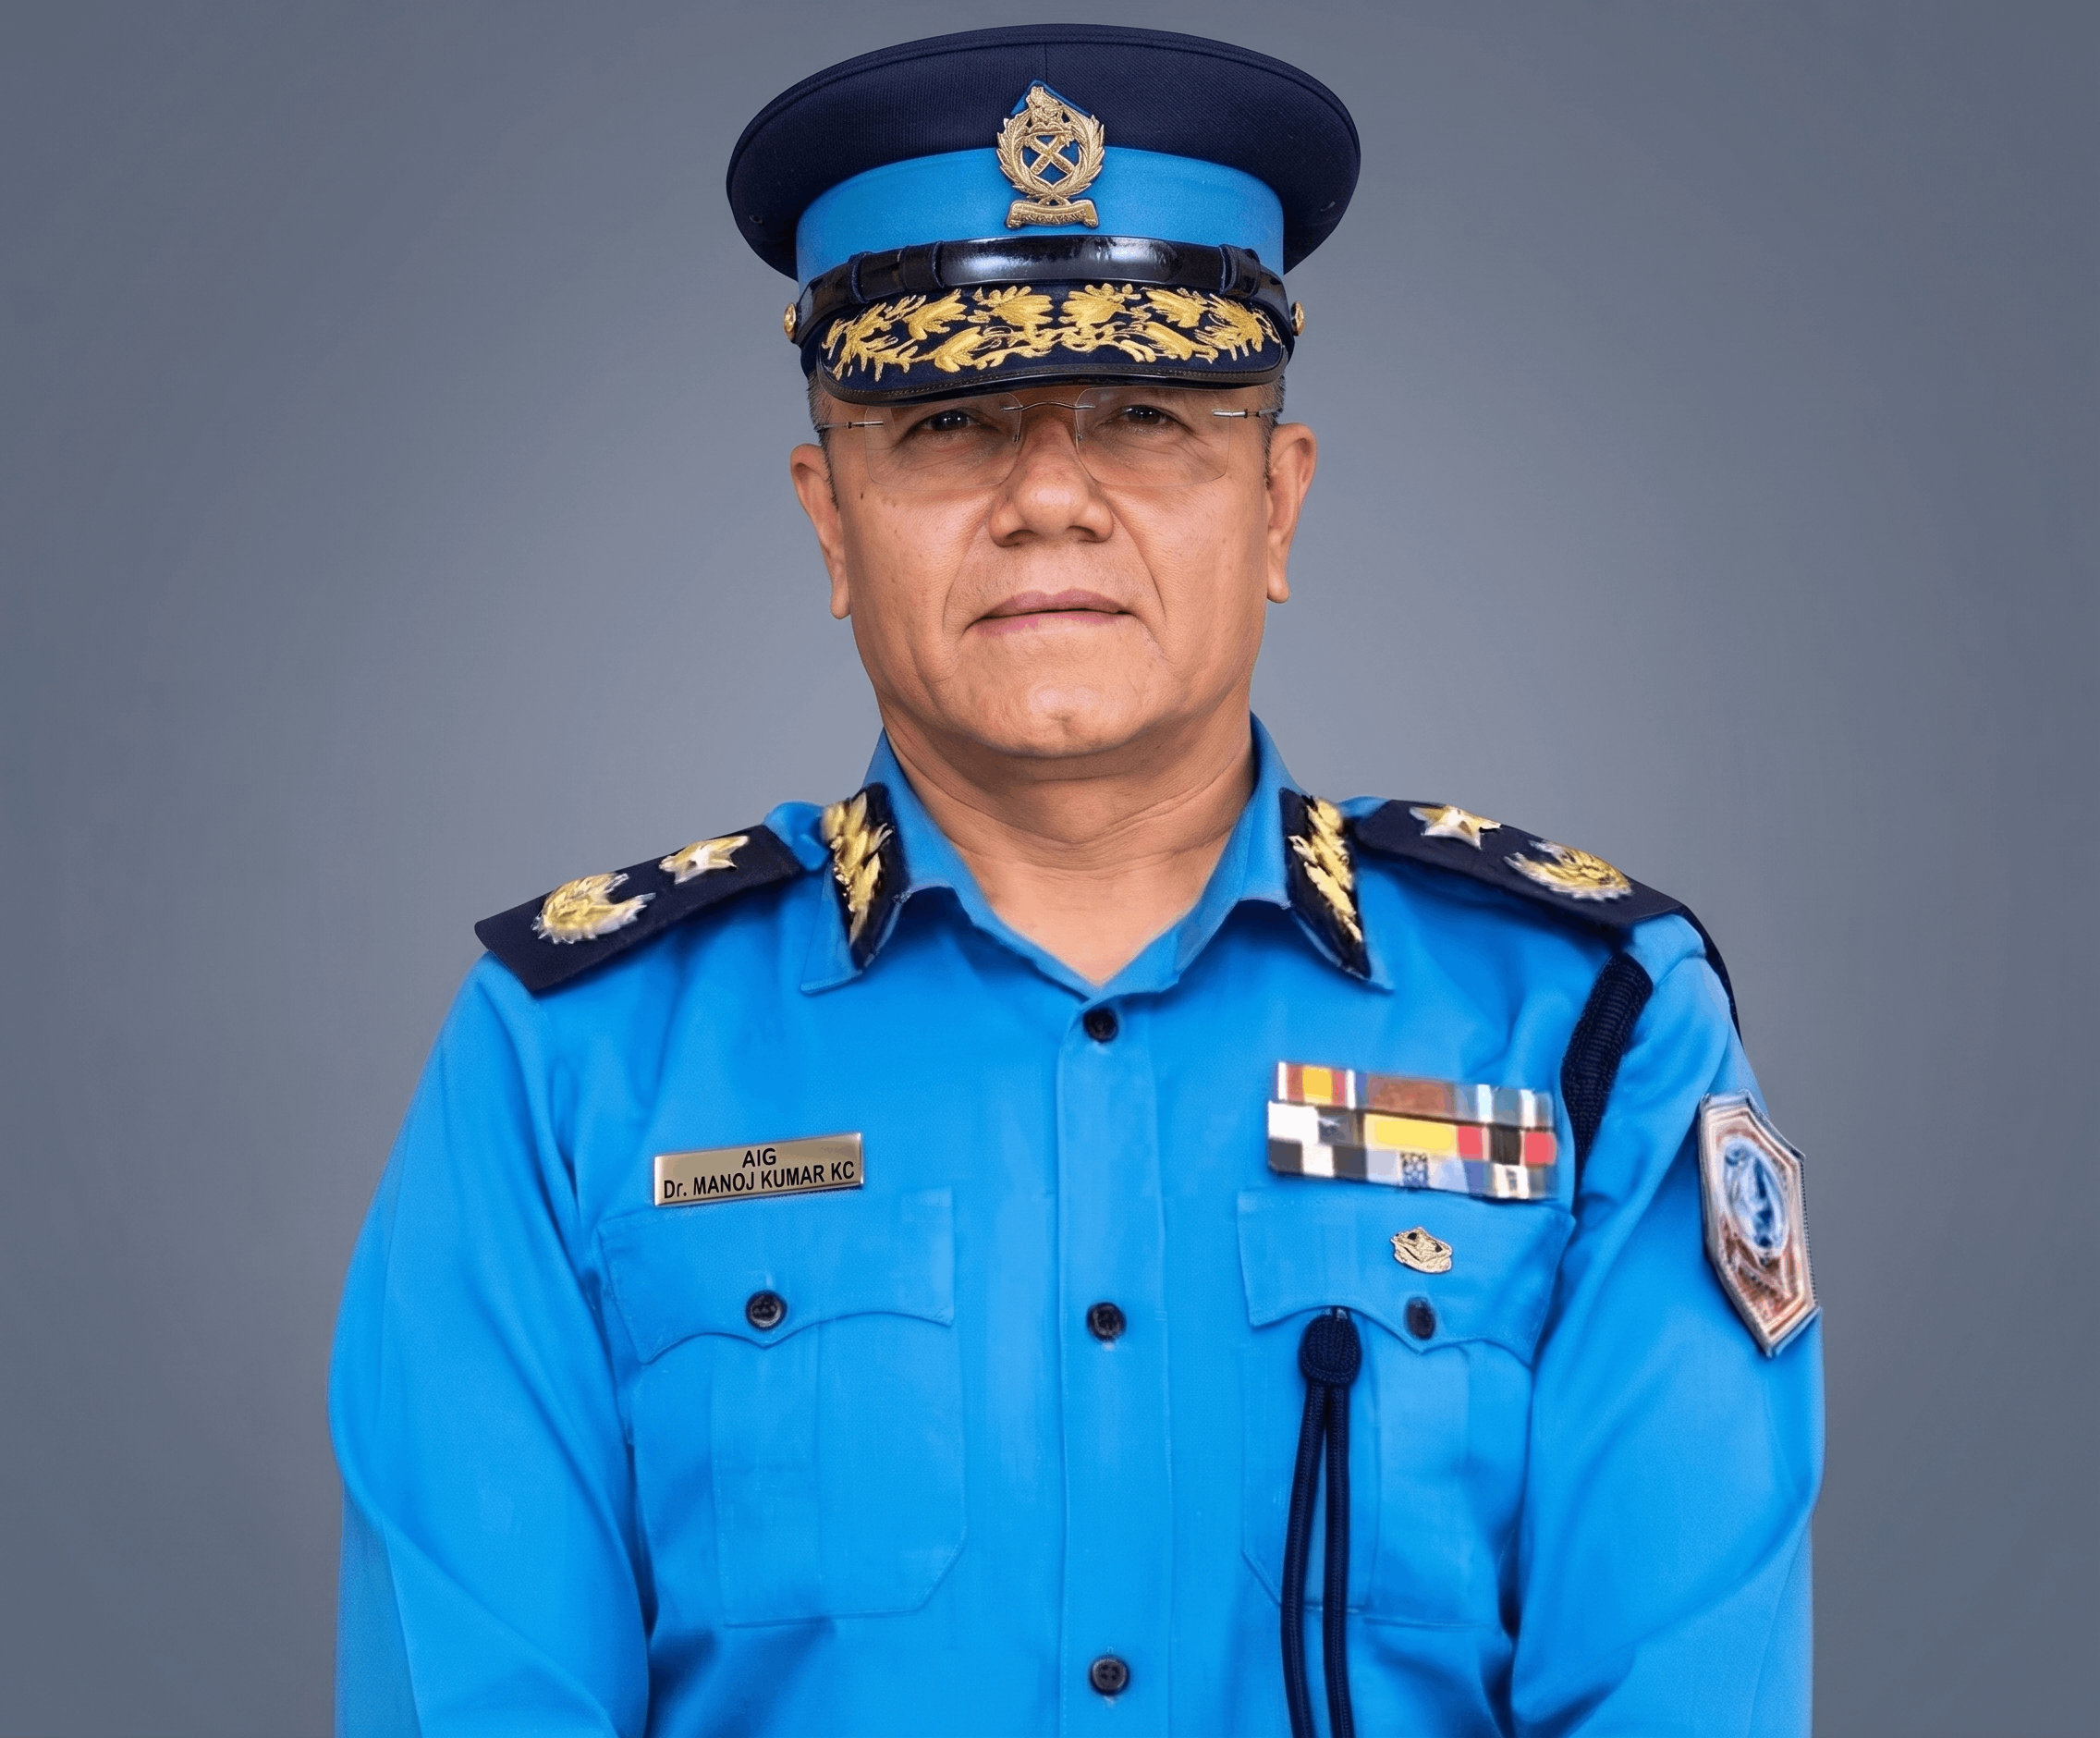
सामान्यतया सरकारले गर्ने निर्णयहरू गृह मन्त्रालय हुँदै प्रहरी प्रधान कार्यालयमा पठाउने आम प्रचलनलाई तोड्दै सरकारले यो प्रतिवेदन कार्यान्वयनका लागि सिधै सीआईबीमा पठाएको थियो। वैशाख २१ गते नै मन्त्रिपरिषद्को निर्णय मुख्यसचिवमार्फत गृहसचिव हुँदै सीआईबी प्रमुख एआईजी डा. मनोज केसीको टेबलमा पुग्यो। केसीले सोही दिन प्रहरी महानिरीक्षक समक्ष मन्त्रिपरिषद्को निर्णयसहित आफ्नो मातहतका अधिकारीहरूले छानबिन गरी तयार पारेको २७ पृष्ठ लामो अनुसन्धान प्रतिवेदन समेत पेस गरेका थिए।
अनुसन्धान प्रतिवेदनमा एनसेलका सञ्चालक, स्मार्टसेलका सञ्चालक तथा एनआईएमबी बैंकका सञ्चालक तथा सीईओको मिलेमतोमा नेपाल सरकारको हक कायम भइसकेको स्मार्टसेलको अर्बौँको टावरलगायतको सम्पत्ति गैरकानुनी रूपमा लिलाम गरी राज्यको हक टुटाई आपराधिक विश्वासघात तथा ठगी गरेको उल्लेख छ। साथै, एनसेलको शेयर खरिद गर्दा राज्यलाई अर्बौँको राजस्व हानि पुऱ्याएर ठगी गरेको, एनसेलका सञ्चालकहरू सतिशलाल आचार्य, सचिनलाल आचार्य तथा भावना सिंह श्रेष्ठको मिलेमतोमा क्रस होल्डिङ कारोबार गरी एकै परिवारले दुई दूरसञ्चार सेवा प्रदायक कम्पनी होल्ड गरेको र सम्पत्ति शुद्धीकरण आकर्षित हुने गरी शंकास्पद कारोबार गरेको लगायतका कसुरमा तत्कालका लागि स्मार्टसेलका सञ्चालक सर्वेश जोशीलाई पक्राउ गर्नुपर्ने राय दिइएको थियो।
ब्युरो प्रमुख एआईजी डा. मनोज केसीले सोही दिन अर्थात् वैशाख २१ गते ७ सदस्यीय अनुसन्धान टोली गठन गरी प्रक्रिया अघि बढाएका थिए। सीआईबीले सोही दिन जिल्ला अदालत काठमाडौँबाट स्मार्ट टेलिकमका अध्यक्ष सर्वेश जोशीलाई पक्राउ गरी अनुसन्धान गर्न अनुमति माग गर्यो। जिल्ला अदालत काठमाडौँले सोही दिन मुलुकी फौजदारी कार्यविधि संहिता, २०७४ को दफा ९ को उपदफा (३) बमोजिम पक्राउ अनुमति प्रदान गर्यो। ब्युरोको टोली पक्राउ पुर्जी लिएर जोशीको घर पुगी उनलाई पक्राउ गर्यो र घर खानतलासी गरेर केही महत्त्वपूर्ण कागजात समेत नियन्त्रणमा लियो।
ब्युरोले करिब ४ महिना लामो अनुसन्धानका क्रममा निकै अनौठा तथ्यहरू फेला पारेको छ। सामान्यतया स्मार्टसेलको सेटिङ लिलामीबाट सुरु भएको अनुसन्धानले अहिले नेपालको कर प्रणालीलाई नै चुनौती दिने गरी १३ हजार करोडभन्दा बढीको घोटाला भएको तथ्य खुलाएको छ।
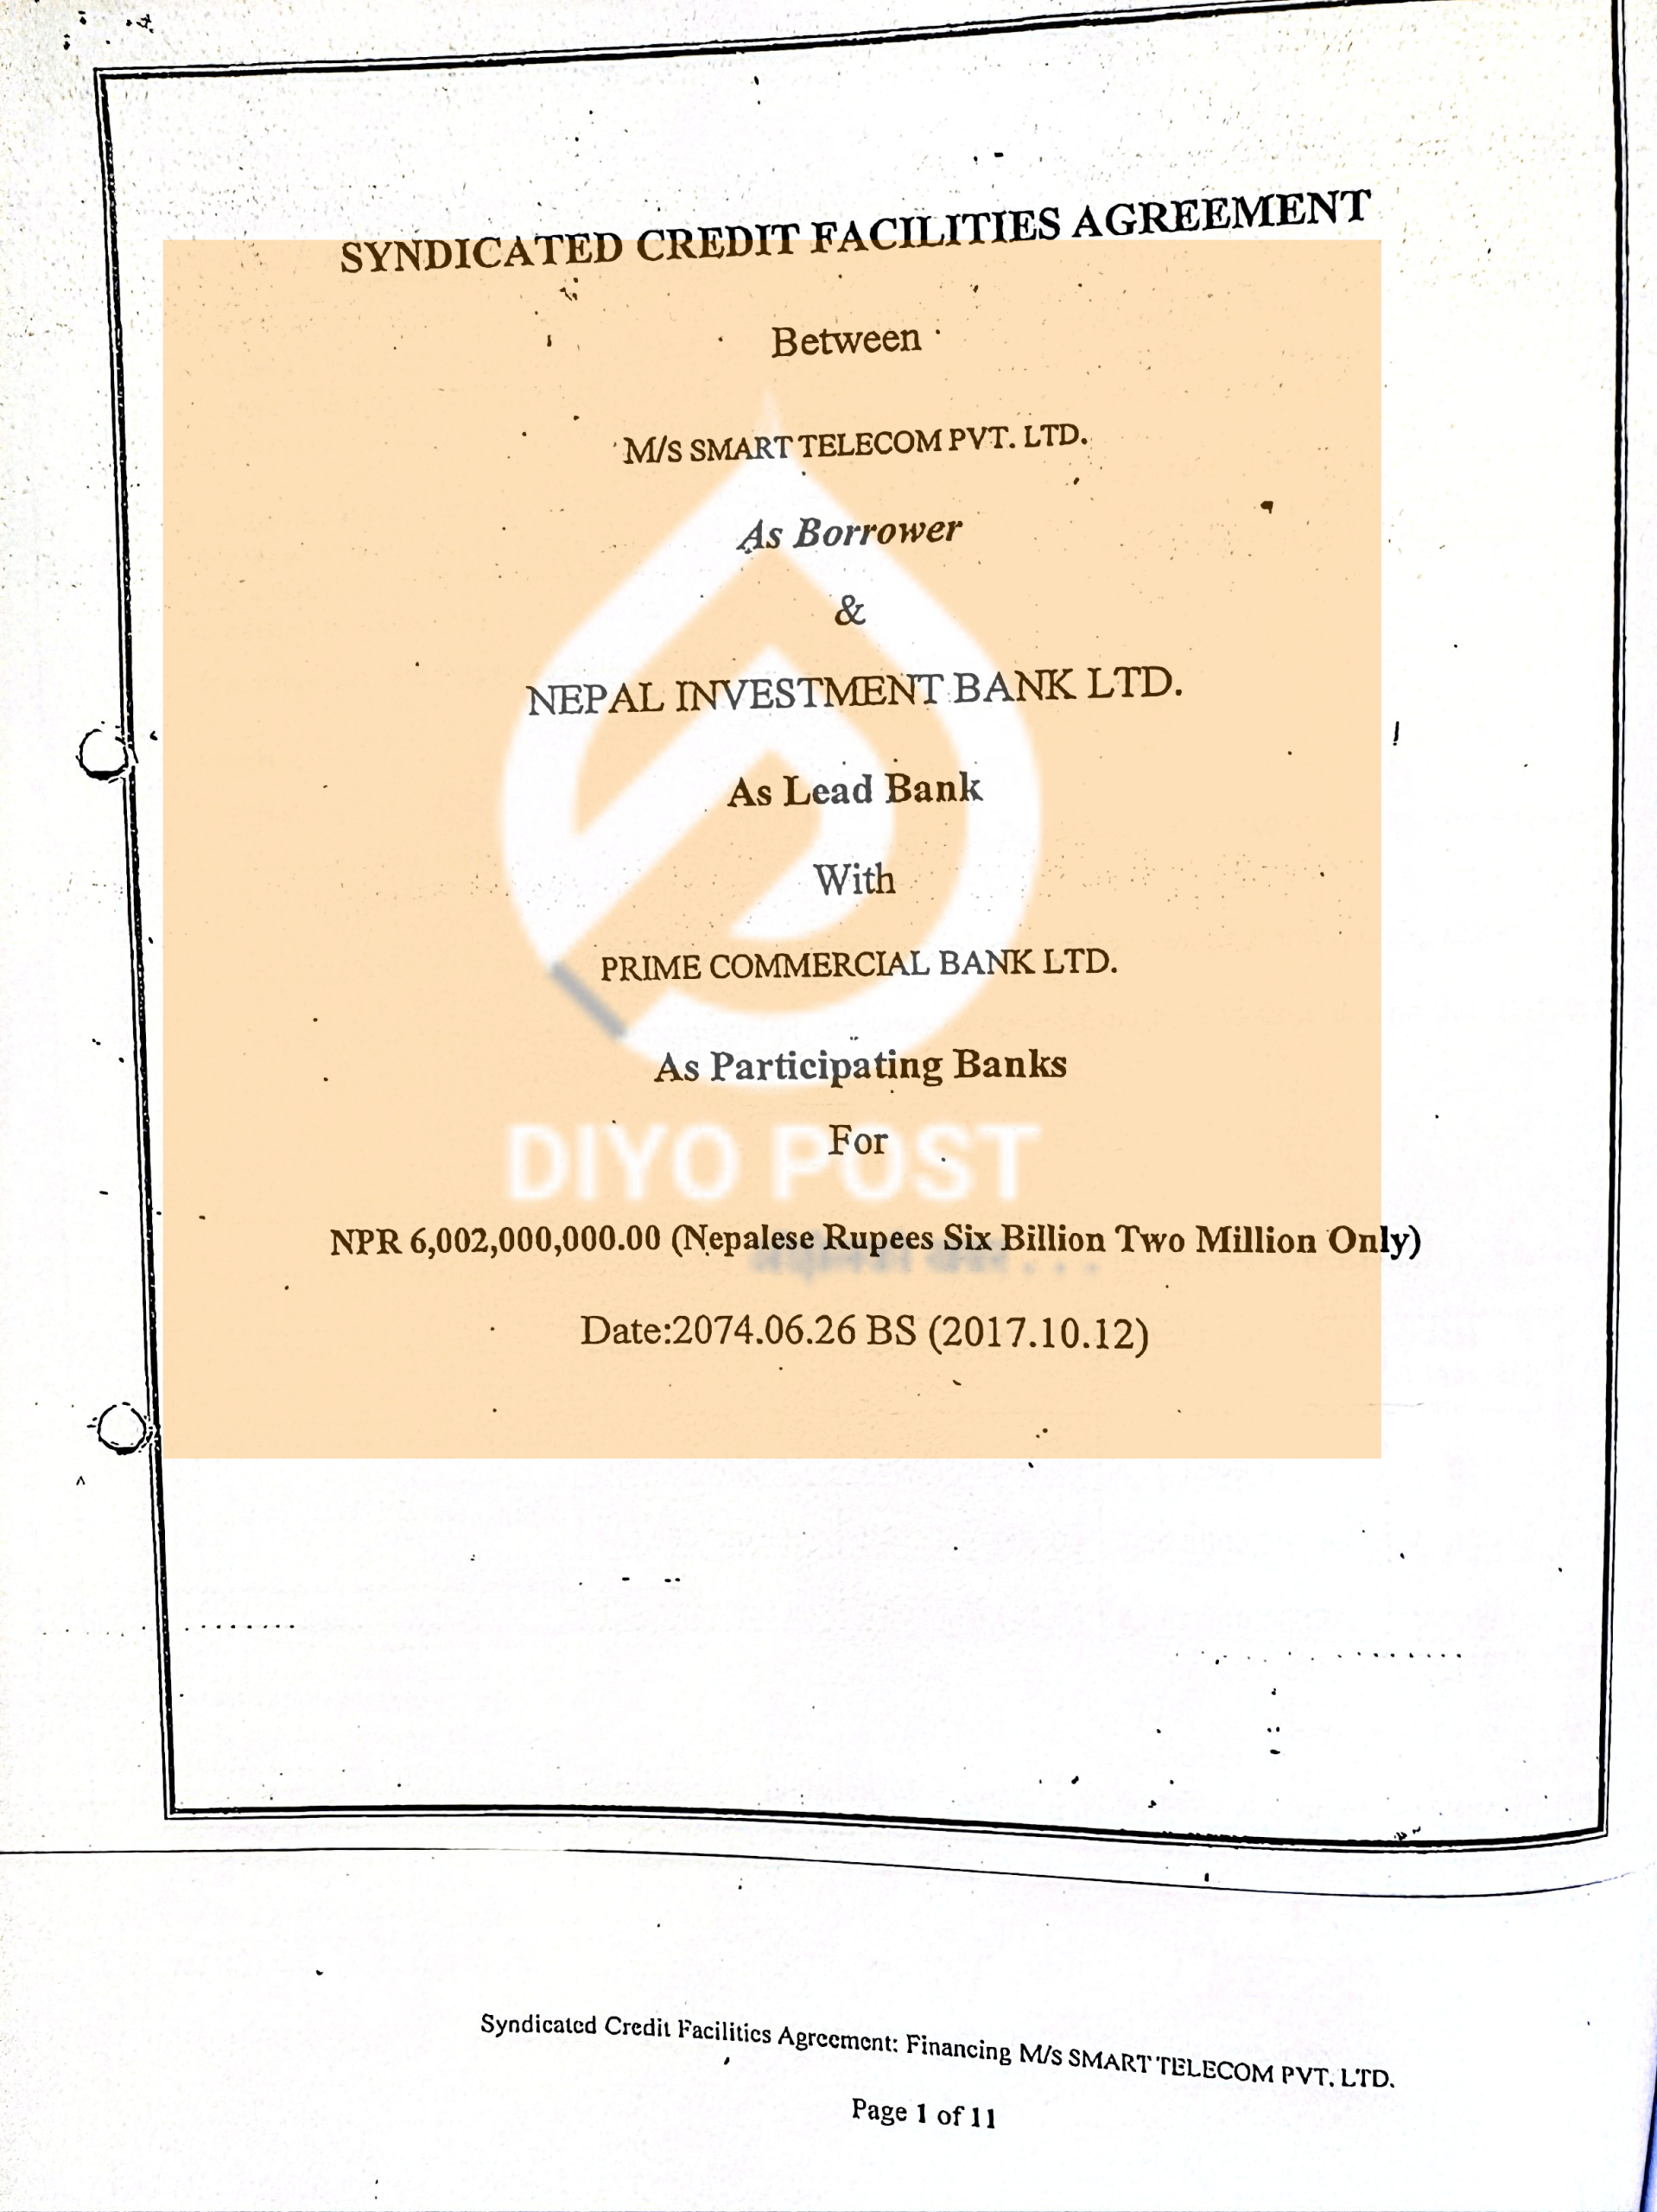
सीआईबीको ४ महिना लामो अनुसन्धानपछि २२ जना प्रतिवादी र ९६ अर्ब १२ करोड रुपैयाँभन्दा बढी बिगो माग दाबीसहित सिफारिस गरिएको थियो। नेपाल सरकारलाई स्मार्टसेलले बुझाउनुपर्ने नवीकरण लगायतको २२ अर्ब रुपैयाँ शुल्क, कोस्बो इन्भेस्टमेन्टबाट शंकास्पद रूपमा ल्याइएको ३ अर्ब रुपैयाँ, नेपाल इन्भेस्टमेन्ट बैंकले एनसेल आजियाटालाई दिएको ३ अर्ब ३१ करोडको गैरकानुनी ऋण, सोही बैंकबाट गैरकानुनी रूपमा एनसेल आजियाटाले लिएको २ अर्ब ७५ करोड टर्म लोन, स्मार्टसेललाई ४ करोडको जग्गा धितो राखेर नेपाल इन्भेस्टमेन्ट मेगा बैंक र प्राइम कमर्शियल बैंकले दिएको ६ अर्ब २० करोड, र सेटिङ लिलामीबाट हत्याइएको ४ अर्ब ६० करोड रुपैयाँ जोड्ने हो भने यो वित्तीय अपराधको दायरा १ खर्ब ३३ अर्बभन्दा माथि पुग्न आउँछ। अर्थात्, करोड रुपैयाँमा हिसाब गर्दा १३ हजार करोडभन्दा माथिको वित्तीय अपराध भएको देखिन्छ।
नेपाल राष्ट्र बैंक, नेपाल चार्टर्ड एकाउन्टेन्ट्स संस्था (ICAN) र सीआईबीको संयुक्त अनुसन्धानको आधारमा जिल्ला सरकारी वकिल कार्यालय काठमाडौँले एनसेल आजियाटाका सञ्चालक सतिशलाल आचार्य, भावना सिंह श्रेष्ठ, सचिनलाल श्रेष्ठलगायत अन्य सञ्चालक, नेपाल इन्भेस्टमेन्ट मेगा बैंकका अध्यक्षसहितका सञ्चालक, स्मार्ट टेलिकमका सञ्चालक र ठेक्का प्रक्रियामा मिलेमतो गर्ने डमी बिडरहरूलाई प्रतिवादी बनाएर जिल्ला अदालतमा मुद्दा दायर गरेको छ। नेपाल इन्भेस्टमेन्ट मेगा बैंकका सीईओ पाण्डेसँग जिल्ला अदालत काठमाडौंले ८० लाख रुपैयाँ धरौटी माग गरेको थियो।
जिल्ला अदालतको आदेशमा, सेटिङ लिलामीका लागि हाल फरार रहेका अभियुक्त सतिशलाल आचार्यसँग सीईओ पाण्डेले दुबईमा भेट गरेको र आचार्यकै योजना अनुसार सेटिङमा लिलामी गराएको ह्वाट्सएप म्यासेजलाई समेत प्रमाणको रूपमा उल्लेख गरिएको छ। सामान्यतया फैसला वा आदेशहरूमा प्रमाणहरू राखिने गरिएको हुँदैन, तर जिल्ला अदालतको आदेशमा भने सेटिङ लिलामीमा संलग्नता पुष्टि हुने गरी पाण्डे र आचार्यबीचको संवाद नै संलग्न गरिएको थियो।
शीर्षकमा त्रुटि भएकाले सच्चाइएको छ । –सम्पादक ।